

【2026 Q3 房價走勢】信義房價指數帶您瞭解本季房市動態
 9
2026第3季房地產市場概述
2026Q3房市在總體經濟景氣熱絡、信用管制政策放寬以及央行利率維持不變的環境下,整體市場與Q2相當,但已有築底後趨穩的態勢。不過持續受到產業分布與帶動的影響,全台區域市場仍維持分化走勢,呈現雙北上行、中南部維持平盤整理的樣貌。量能方面,Q3六都移轉量5.4萬棟,季增5%、年增7.4%,大台北地區房價月指數持續上揚,年增4.4%,顯示實際房價已在「緩步復甦」的階段。建照量統計2026前三季為7.8萬棟,持續受到房市政策緊縮的影響,建商推案仍趨保守觀望,相較2025年前三季已縮減28%;使照統計2026前三季以高雄供給量最多,主要受到數年前半導體產業進駐後的推案熱潮陸續完工所帶動。
在購屋信心方面,選擇性信用管制放寬及經濟基本面強勁是激勵信心面及實質面的底氣,並且股市重回上漲格局,帶動市場情緒回升。本季看漲比例較下一季增加,看跌較上季減少。隨著2026年台灣經濟成長率持續上修及房市政策進入寬鬆周期下,房市信心有機會逐季改善。
2026第3季信義房價指數 走勢分析
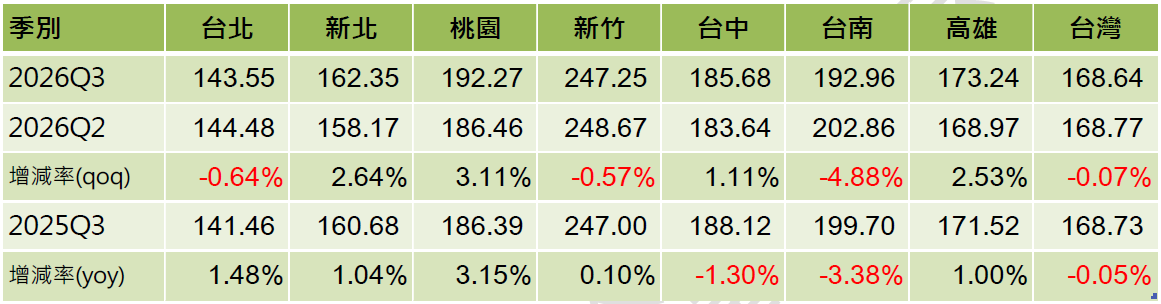
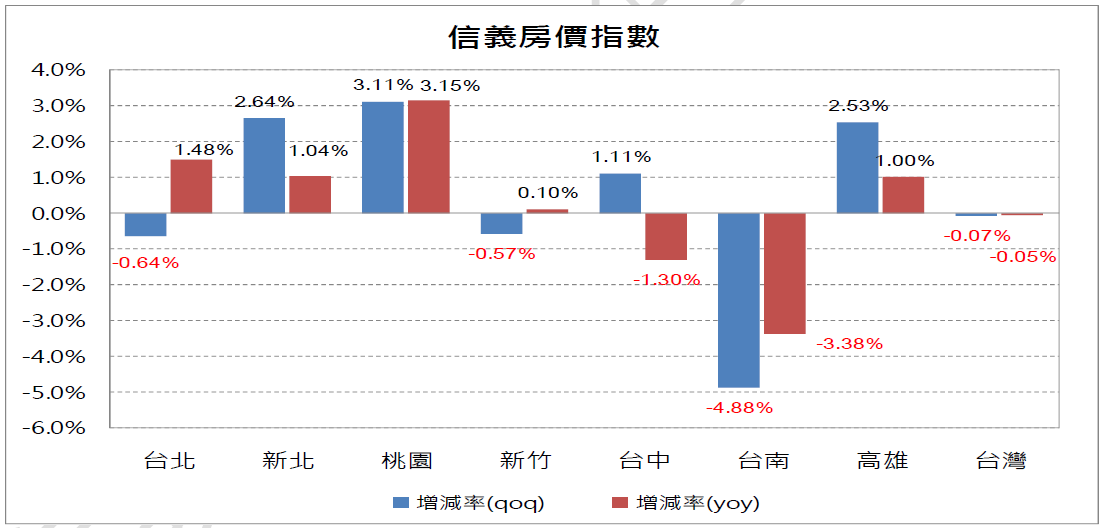
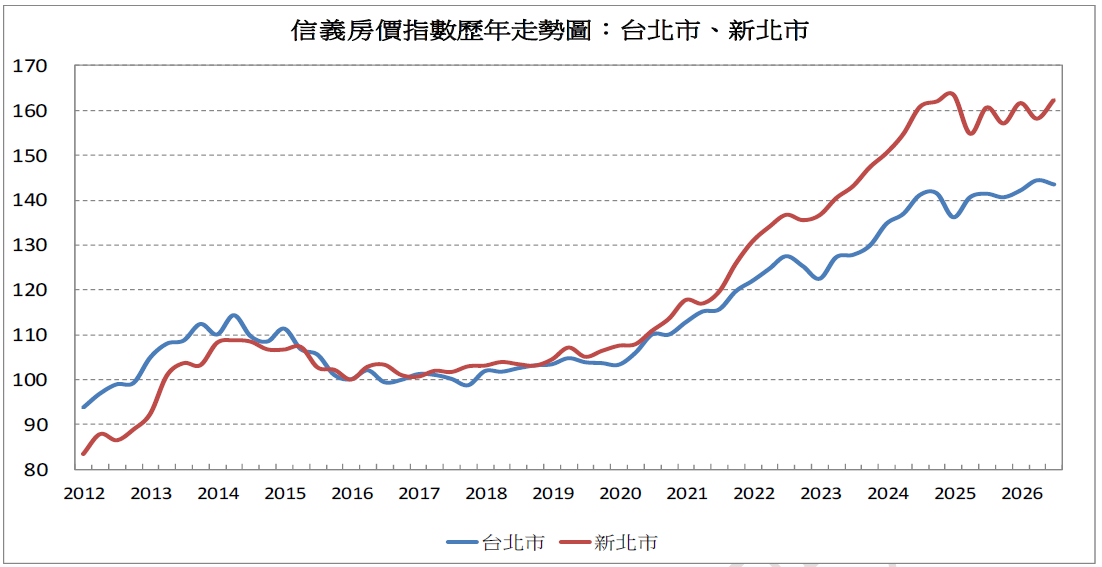
2026Q3信義季指數六都+新竹部分,台北市自今年6月起結束休整步伐轉為小幅上揚走勢,月成交價格在8月時創下歷年新高,但因銷售庫存持續縮減,缺貨賣的情境讓9月出現明顯回檔跡象。Q3呈現季減年增的情形,其中年增率已連續三季持續維持正向。整體看來,台北市的房市景氣已明確回到緩步復甦的階段,但短線上檔壓力已增,且受限於銷售庫存水位仍偏低,買方選擇性不多的情況下,交易量仍未明顯擴增,應會影響交易價格的後市表現。
新北市自6月房價年增率轉正,Q3呈現季變動率與年變動率皆為正向走勢,短線仍呈現區間震盪盤升的狀態。一般來說,新北市的房價走勢大約落後台北市約3~6個月,目前房價趨勢已算是正式擺脫衰頹的情境。而受惠於央行放寬第二屋貸款限制,部分換屋需求自9月起有外溢至新北及桃園的跡象,估計在年底前房價應不至於出現明顯回檔,若無其他事件干擾,估計至明年上半年應仍會維持微幅盤升的走勢。
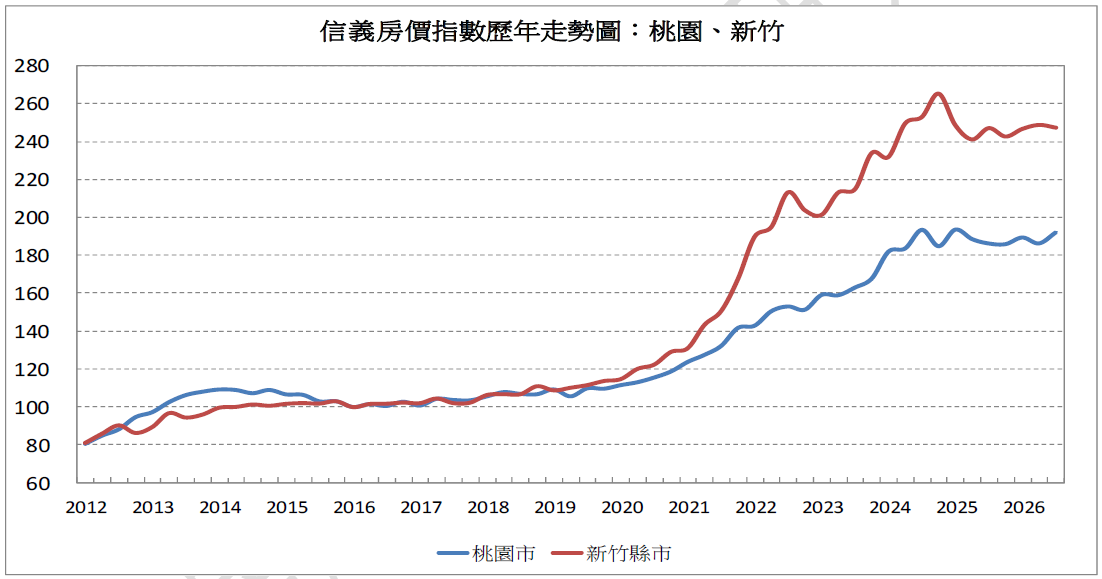
桃園地區Q3季變動率與年變動率皆由負轉正,整體走勢雖續維持盤整狀態,但已擺脫盤跌格局。近期桃園地區新增供給量一直居高不下,且多集中在部分重劃區,區域價格漲幅已大,推升乏力,但受惠於大台北地區換屋需求外溢效應,短線購屋需求應會逐步出籠,雖不至於改變目前盤整格局,但已大幅減輕房價短線的下修壓力。
而受惠於近期台股飆漲,向來與台股連動性高的新竹房市,區域價格在2024Q4達告高峰,但在進入一年的急速修正期後,整體房價轉為區間盤整樣態,漲跌互現。Q3指數季變動率出現微幅衰減,但年變動率持續維持正向,目前房價走勢維持小幅盤升的狀態。新竹地區向來不缺需求,區域買方的尋屋方向多集中在新竹東區、北區及竹北地區的成熟重劃區內,但委售庫存似乎沒能跟上,呈現有買方沒貨賣的情況,將對於後市價量表現產生相當程度的抑制。
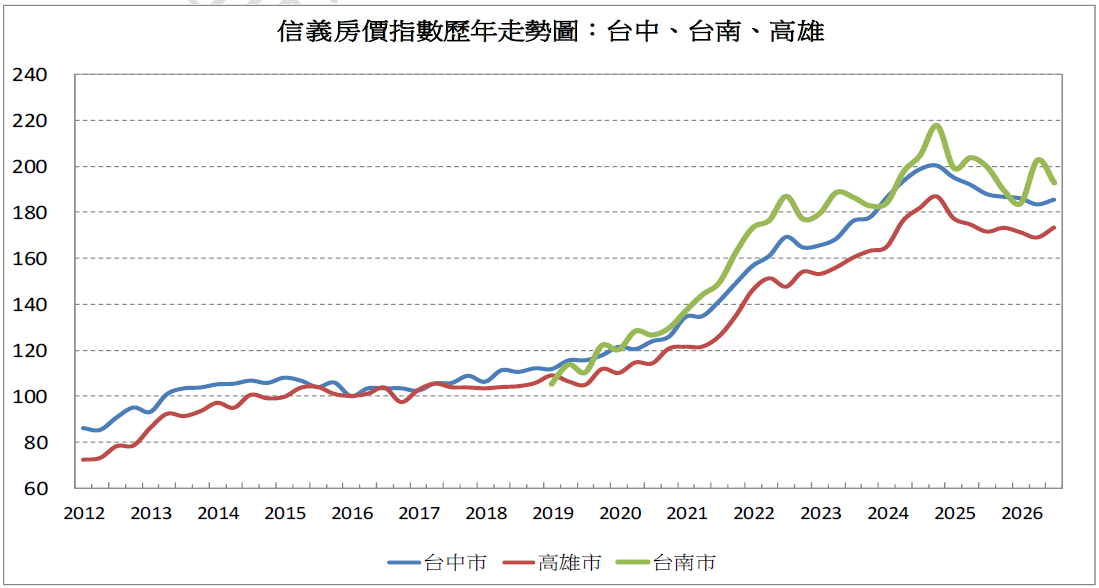
台中的房價趨勢本季轉為年減季增的情形。近期台股雖大漲,但多偏重於高科技消費電子及AI相關產業,而位於台中的產業聚落似乎並未受到激勵,連帶影響購房需求的表現。即便區域新增供給未明顯擴增,但房價支撐力偏弱。不過,因受惠於政府大力挹注無人機產業的發展,有望帶動區域產業發展及成長,再加上本季並未有新的負面訊息傳出,短線房價衰頹走勢有止穩跡象。年變動率雖仍維持負向,但減幅已連續三季縮減,預期未來一年將由盤跌轉為盤升,惟幅度應不會太大。
而受惠於相關題材的發酵,高雄地區的購屋需求續維持高檔,多偏好屋齡較新的物件,但因近幾年新增供給仍多,連帶抑制區域房價的表現。Q3高雄房價季變動率與年變動率皆由負轉正,短線房價已明顯擺脫盤跌格局,若後市區域內新增供給能有效控制,預期未來一年房價應會由盤整轉為盤升走勢。
在台南市部分,Q3價格季變動率與年變動率皆為負向,季減約4.9個百分點,年變動率已連五季維持負向。由於台南地區指數統計樣本較少,高低價樣本的干擾較明顯,上下起伏的幅度會比較大。而目前台南的需求主要看南科,近幾年短期超額供給明顯過大,所以區域市場景氣仍相對疲軟,7月前區域房價走勢偏弱,但自8月起跌幅已明顯趨緩,房價頹勢有暫告一段落的跡象,預期未來一年仍會維持盤整至盤跌走勢,等待區域新增供給去化後才有望改變。
整體而言,Q3市況與Q2相當,全台區域市場維持分化走勢,呈現雙北上行、中南部維持平盤整理,部分原先房價走勢偏弱的區域(如高雄)衰頹情勢已略顯反轉,但受限於買賣雙方仍存在相當程度的價格認知差異,預期短期內交易量不至於出現較明顯擴增情形。
2026年第3季信義房價指數




 :
